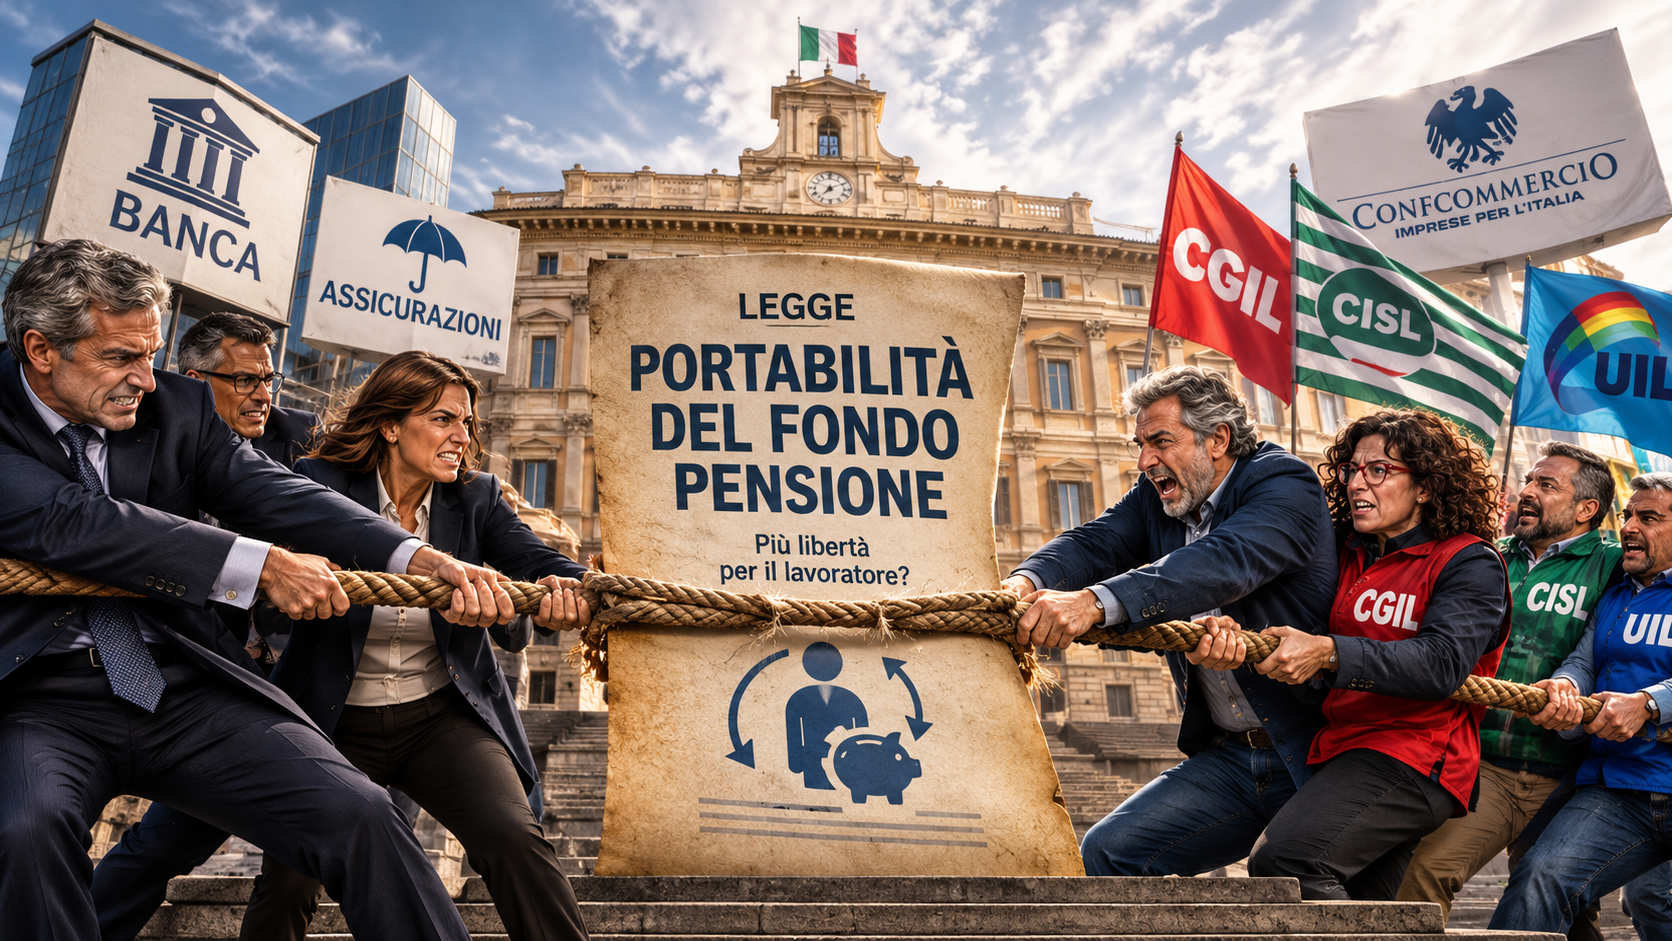
Dal 31 ottobre 2026 un lavoratore può trasferire la propria posizione dal fondo pensione negoziale a un fondo aperto o a un PIP senza perdere il contributo del datore di lavoro. Sulla carta è una libertà in più. Nella realtà ha scatenato una delle opposizioni più compatte degli ultimi anni.
Associazioni datoriali e sindacati, di solito su fronti opposti, si sono trovati dalla stessa parte. In poche settimane molti contratti collettivi sono stati modificati per neutralizzare la norma. Vale la pena capire perché: dietro lo scontro ci sono ragioni serie e interessi molto concreti, da tutte le parti.
In sintesi
- Dal 31 ottobre 2026 la portabilità del contributo datoriale opera in automatico, salvo diversa previsione del contratto collettivo.
- Parti sociali e fondi negoziali si oppongono: molti contratti riservano ora il contributo al fondo di categoria.
- Cambiare fondo conviene solo se i numeri lo giustificano: costi (ISC), rendimenti, servizi e anni mancanti alla pensione.
Cosa cambia con la portabilità del contributo datoriale dal 31 ottobre 2026
Chi è iscritto da almeno due anni a un fondo pensione negoziale può trasferire la posizione a un fondo pensione aperto o a un PIP (piano individuale pensionistico). Il contributo del datore di lavoro previsto dal contratto continua ad arrivare anche nella nuova forma pensionistica.
Fino al 30 ottobre funzionava diversamente. Il contributo datoriale era riconosciuto solo nel fondo negoziale, oppure in un fondo aperto in presenza di uno specifico accordo aziendale. Chi cambiava fondo, di fatto, rinunciava a una parte della propria retribuzione.
Il cambiamento nasce da poche parole. La Legge di Bilancio 2026 (legge n. 199/2025) ha modificato l’articolo 14, comma 6, del d.lgs. 252/2005, eliminando l’inciso che subordinava i trasferimenti ai limiti e alle modalità stabiliti dai contratti collettivi. L’entrata in vigore, prevista inizialmente per il 1° luglio, era stata rinviata al 31 ottobre.
L’approccio si è quindi rovesciato: oggi la portabilità opera in automatico, salvo diversa previsione della contrattazione collettiva. Ed è proprio su quella clausola di salvezza che si è aperta la partita.
Chi si oppone alla portabilità: parti sociali e contratti “bloccati”
Il 26 maggio 2026 le principali parti sociali hanno firmato un Avviso Comune contro la norma. Da un lato Confindustria, Confcommercio, Confesercenti, Confservizi, Confartigianato, CNA, Casartigiani, Confapi e le centrali cooperative. Dall’altro CGIL, CISL e UIL. La richiesta: ammettere il trasferimento del contributo solo quando il contratto collettivo lo prevede espressamente.
Non avendo ottenuto un rinvio, le parti sociali hanno usato lo spazio lasciato dalla legge stessa, e molti contratti sono stati “bloccati” con clausole che riservano il contributo al fondo di categoria:
- il 19 ottobre Confindustria e Federmanager hanno stabilito che il contributo datoriale spetta solo ai dirigenti iscritti a Previndai;
- clausole analoghe riguardano Prevedi (edili) e Cometa (metalmeccanici).
Anche la COVIP, l’autorità di vigilanza sui fondi pensione, si è tenuta fuori, ritenendo la questione estranea alle proprie competenze. E Assofondipensione, l’associazione dei fondi negoziali, continua a chiedere che la norma venga rivista.
Fondo negoziale o fondo aperto: i quattro motivi dello scontro
1. Chi decide
Il contributo datoriale non nasce dalla legge ma dalla contrattazione collettiva. Per le parti sociali è salario differito, concordato a una condizione precisa: va al fondo di categoria. Se la legge supera il contratto su questo punto, si crea un precedente che potrebbe ripetersi altrove.
Per questo il giuslavorista Angelo Pandolfo e altri vedono profili di incostituzionalità, a partire dall’articolo 39 della Costituzione sull’autonomia collettiva. Per Confindustria è una questione di principio, più che di soldi.
2. I costi
È l’argomento più forte. I fondi negoziali sono enti senza scopo di lucro, con costi molto bassi. Fondi aperti e PIP costano in media sensibilmente di più.
Sul lungo periodo la differenza pesa. Secondo le avvertenze standard delle note informative, un indicatore sintetico dei costi (ISC) più alto di un punto può ridurre il capitale dopo 35 anni di circa il 18%: da 100.000 a 82.000 euro. Il timore di sindacati e fondi è che il contributo dell’azienda finisca a pagare commissioni.
3. Il potere
I fondi negoziali sono governati in modo paritetico: metà dei consiglieri la nominano le associazioni datoriali, metà i sindacati. Fanno parte del sistema degli enti bilaterali, che dà alle parti sociali ruolo, presenza nei luoghi di lavoro e peso politico.
Meno iscritti e meno patrimonio significano meno rilevanza. C’è poi un effetto economico: se escono gli iscritti con le posizioni più ricche, chi resta sostiene costi fissi più alti. Per le imprese si aggiunge un tema pratico: versare a decine di fondi diversi è più complicato e costoso che versare a uno solo.
4. Il business
Dall’altra parte c’è l’industria del risparmio gestito: banche, assicurazioni, reti di consulenza. Milioni di iscritti ai fondi negoziali, con contributi datoriali già attivi, sono un mercato enorme.
Non a caso molti osservatori leggono la norma come una concessione al settore finanziario, arrivata mentre banche e assicurazioni trattano con il Governo sul contributo richiesto per la manovra. C’è anche un paradosso: molte banche gestiscono già il patrimonio dei fondi negoziali su mandato, e i fondi hanno minacciato di revocare quei mandati alle banche che punteranno ai loro iscritti.
Confronto: fondo negoziale, fondo aperto e PIP
| Fondo negoziale | Fondo aperto | PIP | |
|---|---|---|---|
| Natura | Ente senza scopo di lucro | Gestito da banche, SGR, assicurazioni | Contratto assicurativo individuale |
| Governance | Paritetica (datori e sindacati) | Società che lo istituisce | Compagnia assicurativa |
| Costi | In media più bassi | In media più alti | In media più alti |
| Contributo datoriale dopo il 31/10/2026 | Sì | Sì, salvo clausole contrattuali contrarie | Sì, salvo clausole contrattuali contrarie |
| Consulenza e servizio | Più limitati | Più ampi | Più ampi |
Le tendenze sui costi sono medie: per ogni forma pensionistica l’ISC effettivo si trova nella nota informativa e sul sito COVIP.
Cosa aspettarsi nei prossimi mesi
La portabilità sarà tutt’altro che pacifica.
- Contenziosi. Il conflitto tra la legge e le clausole contrattuali di blocco finirà probabilmente davanti ai giudici. L’attuario Claudio Pinna (Aon) prevede parecchie cause.
- Grandi aziende e PMI. Nelle grandi imprese aderenti alle associazioni di categoria ottenere il contributo fuori dal fondo negoziale sarà difficile. Nelle piccole e medie imprese ci sarà probabilmente più disponibilità.
- La guerra dell’informazione. I fondi negoziali puntano a spiegare ai lavoratori la propria convenienza. Banche e assicurazioni punteranno su consulenza e servizio. Il lavoratore riceverà messaggi molto diversi.
Come valutare se conviene trasferire il fondo pensione
La portabilità non è un motivo per cambiare fondo. È uno strumento in più, da usare solo quando i numeri lo giustificano. Prima di decidere, conviene rispondere a cinque domande:
- Il mio contratto lo consente? Verifica se il CCNL o un accordo aziendale ha introdotto clausole che riservano il contributo al fondo di categoria.
- Quanto pago oggi e quanto pagherei? Confronta l’ISC del fondo attuale con quello della nuova forma, sullo stesso orizzonte temporale.
- Cosa ottengo in cambio? Linee di investimento più adatte, efficienza, consulenza, servizio: devono valere la differenza di costo.
- Quali sono i rendimenti storici a confronto? Confronta comparti con profilo di rischio simile, su periodi lunghi.
- Quanto manca alla pensione?
Tutte queste informazioni sono pubbliche: le note informative e il sito della COVIP riportano costi e rendimenti di ogni forma pensionistica. Un buon consulente finanziario ha strumenti grafici per paragonare i rendimenti e metterli a schermo.
La mia posizione
Questa è una partita tra due sistemi che si contendono gli stessi soldi. Da una parte un modello collettivo, economico e governato dalle parti sociali. Dall’altra l’industria del risparmio, che offre più scelta e consulenza a costi mediamente più alti. Entrambi hanno buone ragioni, ed entrambi hanno i propri interessi.
Nel mezzo c’è il lavoratore, che spesso non sa nemmeno a quale fondo è iscritto né quanto gli costa. Credo che la libertà di scegliere sia un passo avanti. Ma una libertà senza informazione rischia di essere un’occasione persa: il lavoratore potrebbe finire per scegliere in base al messaggio più convincente, non ai numeri.
Quando qualcuno mi chiede se trasferirsi, parto dai numeri. A volte la risposta più onesta è: resta dove sei. Altre volte no.
Domande frequenti
Posso cambiare fondo pensione senza perdere il contributo del datore di lavoro? Dal 31 ottobre 2026 la norma lo consente in via generale, ma molti contratti collettivi hanno introdotto clausole che riservano il contributo al fondo di categoria. Verifica il tuo CCNL o l’accordo aziendale.
Dopo quanto tempo posso trasferire il fondo negoziale? Il requisito è l’iscrizione da almeno due anni al fondo pensione negoziale.
Il mio contratto collettivo blocca la portabilità? Dipende dal contratto. Sono già intervenuti, ad esempio, l’accordo Confindustria-Federmanager del 19 ottobre (Previndai) e clausole analoghe per Prevedi e Cometa.
Fondo negoziale o fondo aperto: quale costa meno? In media i fondi negoziali hanno costi inferiori. Per il dato preciso confronta l’ISC riportato nelle note informative e sul sito COVIP.
Cos’è l’ISC e dove lo trovo? L’indicatore sintetico dei costi (ISC) esprime il peso annuo dei costi di una forma pensionistica su diversi orizzonti temporali. Lo trovi nella nota informativa e nel sito della COVIP.
Fonti
- Plus24, Il Sole 24 Ore, “Il prezzo dell’incertezza normativa”, 31 ottobre 2026
- PMI.it: la posizione delle parti sociali
- Ciaoelsa: il regime precedente e il rinvio
**Le informazioni contenute in questo articolo sono esclusivamente a fini educativi e informativi. Non hanno l’obiettivo, né possono essere considerate un invito o incentivo a comprare o vendere un titolo o uno strumento finanziario. Non possono, inoltre, essere viste come una comunicazione che ha lo scopo di persuadere o incitare il lettore a comprare o vendere i titoli citati. I commenti forniti sono l’opinione dell’autore e non devono essere considerati delle raccomandazioni personalizzate. Le informazioni contenute nell’articolo non devono essere utilizzate come la sola fonte per prendere decisioni di investimento.


0 commenti