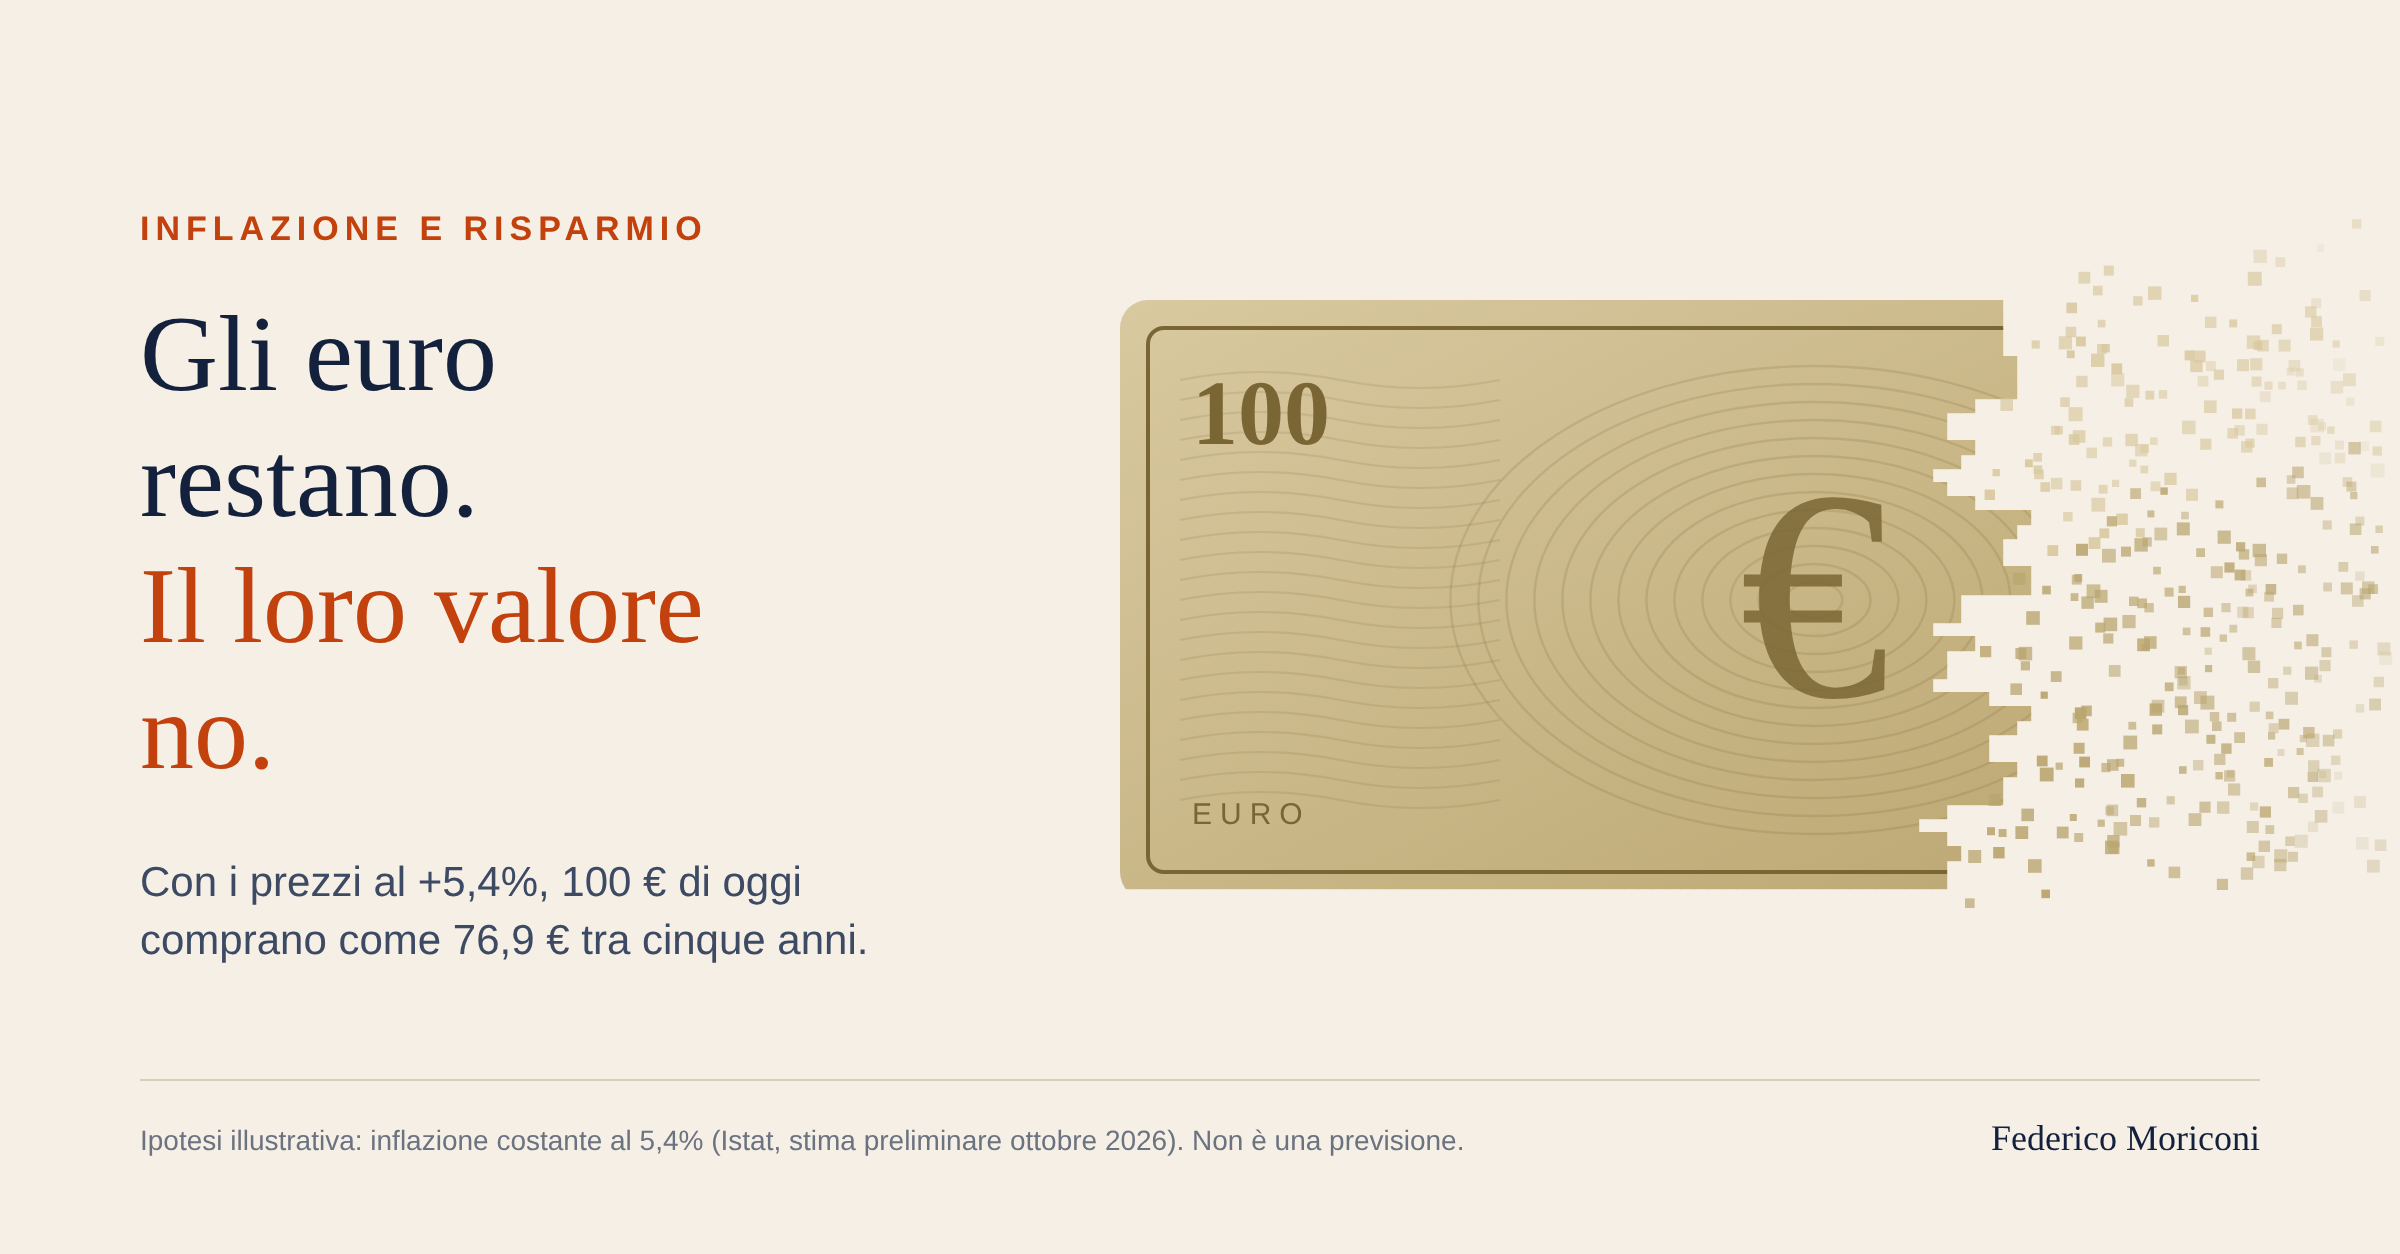
A ottobre i prezzi corrono al ritmo più alto da agosto 2023. Al netto delle tasse, nessuna scadenza dei titoli di Stato tiene il passo: su 100mila euro si perdono fino a 2.400 euro di potere d’acquisto in un anno. Per il risparmiatore italiano, abituato alla certezza della cedola, è il momento di ripensare il portafoglio.
Perugia, 9 novembre 2026 – L’inflazione torna a mordere e mette in discussione l’investimento più amato dagli italiani. Secondo la stima preliminare dell’Istat, a ottobre i prezzi al consumo sono cresciuti del 5,4% su base annua, il dato più alto da agosto 2023.
A spingere è soprattutto l’energia, con le bollette della luce in regime di tutela in forte rialzo. L’inflazione di fondo, che esclude energia e alimentari freschi, resta invece intorno al 2%. Un dettaglio che fa pensare a uno shock temporaneo, ma che non cambia il conto per chi oggi tiene i risparmi fermi in titoli di Stato.
I conti in tasca ai BTP
Il confronto è impietoso su tutte le scadenze. Il BTP a 2 anni rende il 3,44% lordo, quello a 5 anni il 3,97%, il decennale il 4,45% ([fonte, data]). Tolta la tassazione agevolata del 12,5%, i rendimenti netti scendono tra il 3% e il 3,9%: tutti sotto il 5,4% dell’inflazione.
| Scadenza | Rendimento lordo | Rendimento netto | Differenza con l’inflazione | Potere d’acquisto perso in un anno su 100.000 € |
|---|---|---|---|---|
| 2 anni | 3,44% | circa 3,0% | circa -2,4% | circa 2.400 € |
| 5 anni | 3,97% | circa 3,5% | circa -1,9% | circa 1.900 € |
| 10 anni | 4,45% | circa 3,9% | circa -1,5% | circa 1.500 € |
Calcolo indicativo: rendimento netto meno inflazione di ottobre, senza commissioni né imposta di bollo.
Sull’estratto conto il capitale resta intatto e la cedola arriva puntuale. Ma dopo un anno, con quegli euro, si compra meno di prima. Allungare la scadenza riduce la perdita senza eliminarla, e ha un costo: più la scadenza è lunga, più il prezzo del titolo oscilla al variare dei tassi, con il rischio di incassare meno del prezzo pagato per chi è costretto a vendere prima del rimborso.
Il precedente del 2022
Per quasi vent’anni l’inflazione in Italia è rimasta sotto controllo, e un BTP al 3 o 4% bastava a stare sopra l’aumento dei prezzi. Lo scenario è cambiato nel 2022, quando la crisi energetica ha portato l’inflazione all’11,8%. Oggi, quattro anni dopo, un nuovo shock sull’energia la riporta sopra il 5%.
Due episodi così ravvicinati non si possono più archiviare come eccezioni. L’inflazione è tornata a essere una variabile da mettere in conto in ogni piano di investimento, non un evento raro da ignorare.
C’è poi una questione di comportamento, che la finanza comportamentale studia da tempo. L’investitore italiano ama le obbligazioni perché vede la cedola e la scadenza, e questo lo rassicura. Ma sentirsi al sicuro non equivale a essere protetti: si tende a scegliere ciò che tranquillizza oggi, non ciò che difende i risparmi nel tempo.
Come bisogna investire quindi?
La risposta non è vendere i titoli di Stato. Le obbligazioni mantengono un ruolo preciso: stabilità, flussi prevedibili, liquidità per le spese già note. Il problema è che, da sole, oggi faticano a svolgere anche la funzione minima di difendere il potere d’acquisto.
Il passo avanti si gioca su tre fronti:
- L’orizzonte. Separare i soldi che servono nei prossimi uno o due anni da quelli che possono restare investiti per cinque, dieci anni o più.
- La diversificazione. Per la parte di medio-lungo periodo, affiancare alle obbligazioni azioni e materie prime, che reagiscono in modo diverso a inflazione, tassi e cicli economici.
- Il profilo di rischio. Le proporzioni dipendono da età, obiettivi e capacità di sopportare le oscillazioni senza vendere nel momento sbagliato.
Azioni e materie prime oscillano, a volte in modo marcato, e nessuno può garantirne il risultato. Un portafoglio diversificato non è una promessa di rendimento. È lo strumento per dare al capitale la possibilità di fare, nel tempo, qualcosa di più che restare fermo mentre i prezzi salgono, e se costruito in modo efficiente, le statistiche sono dalla nostra parte.
- Istat, stima preliminare dei prezzi al consumo, ottobre 2026
- Rendimenti BTP 2, 5 e 10 anni: eXact by Analysis, 09.11.2026
**Le informazioni contenute in questo articolo sono esclusivamente a fini educativi e informativi. Non hanno l’obiettivo, né possono essere considerate un invito o incentivo a comprare o vendere un titolo o uno strumento finanziario. Non possono, inoltre, essere viste come una comunicazione che ha lo scopo di persuadere o incitare il lettore a comprare o vendere i titoli citati. I commenti forniti sono l’opinione dell’autore e non devono essere considerati delle raccomandazioni personalizzate. Le informazioni contenute nell’articolo non devono essere utilizzate come la sola fonte per prendere decisioni di investimento.


0 commenti